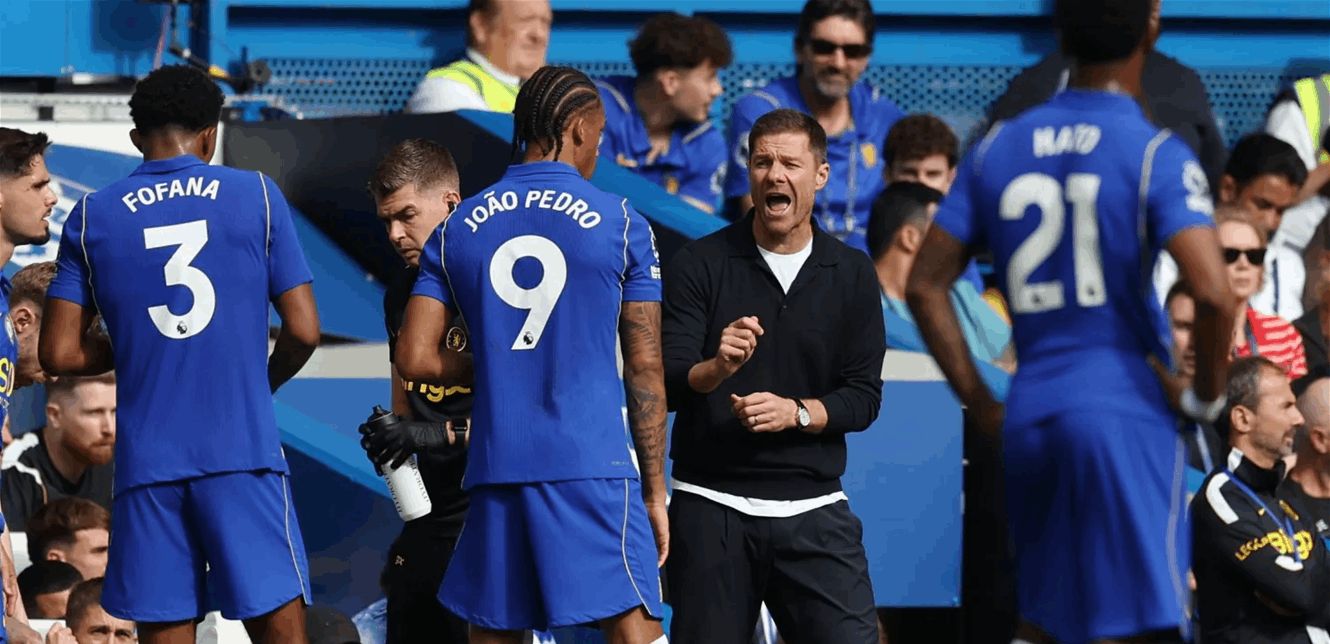
سجّل نادي تشيلسي لكرة القدم خسارة قبل الضرائب بلغت 262.4 مليون جنيه إسترليني خلال السنة المالية المنتهية في حزيران 2025، في أكبر خسارة بتاريخ كرة القدم الإنكليزية، رغم ارتفاع إيراداته إلى 490.9 مليون جنيه.
وبعد أشهر، دُفعت نحو 950 مليون جنيه إسترليني لشراء حصة تقترب من ربع النادي، في صفقة قدّرت قيمته الإجمالية بنحو 5 مليارات جنيه شاملة الديون. وبالحساب المباشر، تضع الصفقة قيمة حقوق المساهمين عند نحو 3.8 مليارات جنيه، قبل إضافة الديون للوصول إلى التقييم الإجمالي المتداول.
لكن هذا المال لا يدخل تلقائياً إلى خزينة تشيلسي ولا يتحول إلى ميزانية تعاقدات، إذ يمثل أساساً ثمناً لأسهم دُفع إلى الشركاء المغادرين. وما حصلت عليه «كليرليك» هو السيطرة على القرار بعد شراء حصتي تود بويلي ومارك والتر، وليس شيكاً بقيمة 5 مليارات جنيه للنادي.
ويشتري المستثمر أولاً مقعداً نادراً داخل الدوري الإنكليزي، بما يتيحه من حصة مستمرة في أكبر سوق لبث كرة القدم في العالم، شرط بقاء الفريق في موقعه الرياضي. ولا يمتلك تشيلسي حقوق البث منفرداً، لكنه يستفيد من التوزيعات الجماعية للدوري ومن عائدات المشاركات الأوروبية والعالمية.
كما يشتري علامة تجارية تشكلت على مدى أكثر من قرن، ولديها جمهور عالمي يمكن تحويله إلى عقود رعاية ومبيعات قمصان ومحتوى رقمي وجولات تجارية. ولا تظهر هذه القيمة كاملة في أرباح موسم واحد، لكنها تحضر بقوة في أي تقييم بعيد المدى.
وتشمل الصفقة أيضاً محفظة من عقود اللاعبين وأكاديمية قادرة على إنتاج لاعبين أو بيعهم. فاللاعب ليس مجرد مهاجم أو مدافع، بل أصل يمكن أن ترتفع قيمته أو تنهار. كما تُضاف كلفة انتقاله محاسبياً بصورة تدريجية إلى المصروفات طوال مدة العقد، ولذلك قد تتضمن الخسارة السنوية مبالغ محاسبية كبيرة لا تُدفع كلها نقداً في السنة نفسها.
ولا يعني ذلك أن الخسارة وهمية، إذ تبقى الرواتب وأقساط الانتقالات والفوائد والتكاليف التشغيلية التزامات حقيقية.
أما الأرض، فالصورة أكثر تعقيداً؛ إذ لا يشتري المستثمر قطعة عقارية حرة في غرب لندن. فشركة «Chelsea Pitch Owners» المملوكة لمشجعين تحتفظ بملكية أرض «ستامفورد بريدج» واسم النادي. ويمثل الملعب، بسعته التي تقارب 40 ألف متفرج، فرصة كبيرة لزيادة الإيرادات، لكنه في الوقت نفسه مشروع مكلف يحتاج إلى موافقات وتمويل وحل العلاقة مع أصحاب الأرض.
ويتمثل رهان «كليرليك» في تحويل تشيلسي من نادٍ ينفق بكثافة إلى منصة رياضية وترفيهية ترفع إيراداتها من الملعب والرعاية والبطولات وتجارة اللاعبين، ثم تصبح قيمتها أعلى عند بيع حصة منها مستقبلاً.
وعليه، لا يدفع المستثمر ثمن الفريق الحالي وحده، ولا ثمن الأرض أو أرباح السنة الماضية، بل يدفع مقابل الندرة والعلامة التجارية وحقوق الوصول إلى بطولات كبرى، والأهم مقابل مستقبل لم يتحقق بعد. لذلك لا يُعد تقييم تشيلسي عند 5 مليارات جنيه شهادة على سلامته المالية، بل سعراً مرتفعاً لرهان على قدرته على أن يصبح كذلك.